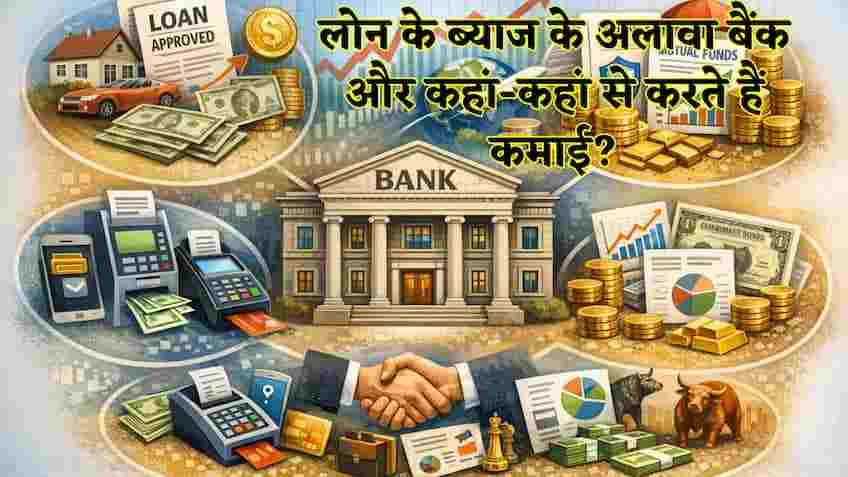
લખનૌ. જ્યારે પણ બેંકની કમાણીનો ઉલ્લેખ થાય છે, ત્યારે આપણા મગજમાં પહેલો વિચાર આવે છે કે હોમ લોન અથવા કાર લોન પર વસૂલવામાં આવતા જંગી વ્યાજનો છે. અમને લાગે છે કે બેંકો માત્ર વ્યાજથી જ નફો કમાય છે, પરંતુ વાસ્તવિકતા આના કરતાં ઘણી રસપ્રદ અને વ્યાપક છે. આજના આધુનિક યુગમાં બેંકો માત્ર વ્યાજ પર નિર્ભર નથી, પરંતુ તેમની કમાણીનો મોટો હિસ્સો “વ્યાજ સિવાયની આવક” (વ્યાજ સિવાયની આવક)માંથી આવે છે. આ જ કારણ છે કે જ્યારે રિઝર્વ બેન્ક રેપો રેટમાં ઘટાડો કરે છે અથવા વ્યાજદરમાં ઘટાડો કરે છે ત્યારે પણ બેન્કોનો નફો રેકોર્ડ સ્તરે રહે છે. આવો, અમર ઉજાલાના રિપોર્ટર સ્ટાઈલમાં સમજીએ કે બેંકો કેવી રીતે અબજો કમાય છે, તમારા ખિસ્સામાંથી કાપવામાં આવેલા નાના ચાર્જથી લઈને મોટા કોર્પોરેટ ડીલ્સ સુધી. 1. ફી અને સર્વિસ ચાર્જ: નાના ટીપાં આવકનો દરિયો બનાવે છે. બેંકો તમારી પાસેથી મેળવેલા દરેક નાના કામ માટે એક નિશ્ચિત ફી વસૂલ કરે છે. આ રકમ તમને નાની લાગે છે, પરંતુ કરોડો ગ્રાહકો સાથે જોડાવાથી, તે એક મોટી આવક બની જાય છે: ATM ચાર્જ: નિર્ધારિત મર્યાદા કરતાં વધુ પૈસા ઉપાડવા પર ફી વસૂલવામાં આવે છે. દંડ: ખાતામાં લઘુત્તમ બેલેન્સ (AMB) જાળવવા માટે દંડ. વાર્ષિક ફી: તમારા ડેબિટ અને ક્રેડિટ કાર્ડ્સ પર વાર્ષિક ચાર્જ. એસએમએસ ચેક અને એસએમએસ સેવાઓની સુવિધા જેવી સુવિધા ચેક અને ચેકની સુવિધા માટે ફી છે. ડુપ્લિકેટ સ્ટેટમેન્ટ.2. લોન પ્રોસેસિંગ અને પ્રીપેમેન્ટ ચાર્જ: વ્યાજ શરૂ થાય તે પહેલાં જ કમાણી. બેંકો માત્ર લોનના હપ્તા (EMI) થી જ પૈસા કમાતી નથી, પરંતુ લોનની પ્રક્રિયા શરૂ થતાંની સાથે જ તેમની કમાણી શરૂ થાય છે: પ્રોસેસિંગ ફી: લોન મંજૂર કરતી વખતે, બેંકો ફાઇલ ચાર્જ અથવા પ્રોસેસિંગ ફી વસૂલ કરે છે, જે હજારો અને લાખોમાં ચાલી શકે છે. ફોરક્લોઝર ચાર્જ: જો તમે સમય પહેલાં તમારી સંપૂર્ણ લોન ચૂકવવા માંગતા હો, તો ઘણી બેંકો તેના બદલે ‘પ્રીપેમેન્ટ’ ચાર્જ કરે છે. ‘દંડ’ વસૂલવામાં આવે છે.3. ટ્રેઝરી અને સ્માર્ટ ઇન્વેસ્ટમેન્ટ: બજારની હિલચાલથી નફો મેળવવો બેંકો તમે લોનમાં જમા કરાવો છો તે જ નાણાંનું વિતરણ કરતી નથી. તેઓ તે નાણાંનો મોટો હિસ્સો સરકારી બોન્ડ, ટ્રેઝરી બિલ અને શેરબજારમાં સલામત સાધનોમાં રોકાણ કરે છે. જ્યારે બજારમાં વ્યાજ દરોમાં વધઘટ થાય છે, ત્યારે બેંકો યોગ્ય સમયે આ રોકાણોની ખરીદી અથવા વેચાણ કરીને મોટો નફો (ટ્રેડિંગ નફો) કમાય છે.4. ફોરેક્સ અને ફોરેન ટ્રાન્ઝેક્શન્સ: ક્રોસ બોર્ડર્સથી આવકજો તમે વિદેશમાં મુસાફરી માટે ચલણ (ડોલર, યુરો વગેરે)નું વિનિમય કરો છો, તો બેંકો તેમના માર્જિનને વિનિમય દરમાં ઉમેરે છે. આ સિવાય: વિદેશથી આવતા રેમિટન્સ પર વસૂલવામાં આવતી ફી. નિકાસ-આયાત વ્યવસાયમાં એલસી (લેટર ઓફ ક્રેડિટ) જારી કરવા માટે ભારે કમિશન વસૂલવામાં આવે છે.5. બૅન્કેસ્યોરન્સ: વીમો અને મ્યુચ્યુઅલ ફંડ કમિશન આજકાલ, જ્યારે પણ તમે કોઈ બેંકમાં જાઓ છો, ત્યારે મેનેજર તમને વીમા પૉલિસી અથવા મ્યુચ્યુઅલ ફંડ લેવાની સલાહ આપે છે. વાસ્તવમાં, બેંકો આ કંપનીઓ માટે ‘એજન્ટ’ તરીકે કામ કરે છે. જ્યારે પણ ગ્રાહક બેંક દ્વારા વીમા અથવા રોકાણ યોજના ખરીદે છે, ત્યારે બેંકને તે કંપની તરફથી ભારે કમિશન મળે છે. આને બેંકિંગની ભાષામાં ‘બેન્કાસ્યોરન્સ’ મોડલ કહે છે.6. ડિજિટલ પેમેન્ટ્સ અને વેપારી સેવાઓ: કેશલેસ અર્થતંત્રના યુગમાં, ડિજિટલ વ્યવહારો બેંકો માટે આવકનો મજબૂત આધારસ્તંભ બની ગયો છે. બેંકો દુકાનો અને ઓનલાઈન પેમેન્ટ ગેટવે પર સ્થાપિત POS મશીનો દ્વારા કરવામાં આવતા દરેક વ્યવહાર પર નાનો ‘મર્ચન્ટ ડિસ્કાઉન્ટ રેટ’ (MDR) અથવા ટ્રાન્ઝેક્શન માર્જિન વસૂલે છે. UPI સામાન્ય માણસ માટે મફત હોવા છતાં, બેંકો અન્ય ડિજિટલ ચેનલો દ્વારા સતત નાણાં કમાઈ રહી છે.7. ઇન્વેસ્ટમેન્ટ બેન્કિંગ અને એડવાઇઝરીઃ આ કમાણી સામાન્ય ગ્રાહકોની નજરથી દૂર છે. કંપનીઓના IPO, બે કંપનીઓના મર્જર અથવા મોટા કોર્પોરેટ ડીલમાં મોટી બેંકો સલાહકારની ભૂમિકા ભજવે છે. આ હાઈ-પ્રોફાઈલ ડીલ્સના બદલામાં બેંકો કરોડો રૂપિયાની એડવાઈઝરી ફી વસૂલે છે.